
SUARASMR.NEWS JAKARTA – Pengawasan dan penegakan hukum perpajakan dewasa ini dinilai oleh Pengacara Pajak papan atas Indonesia Petrus Loyani semakin agresif bahkan intimidatif seiring dengan semakin efektifnya sistem inti administrasi pajak (coretax).
Serta pemanfaatan data oleh Direktorat Jenderal Pajak (DJP). Wajib pajak, baik orang pribadi maupun badan usaha, diminta lebih cermat menjalankan kewajiban perpajakannya dan tidak menunggu hingga muncul sengketa untuk mencari pendampingan profesional.
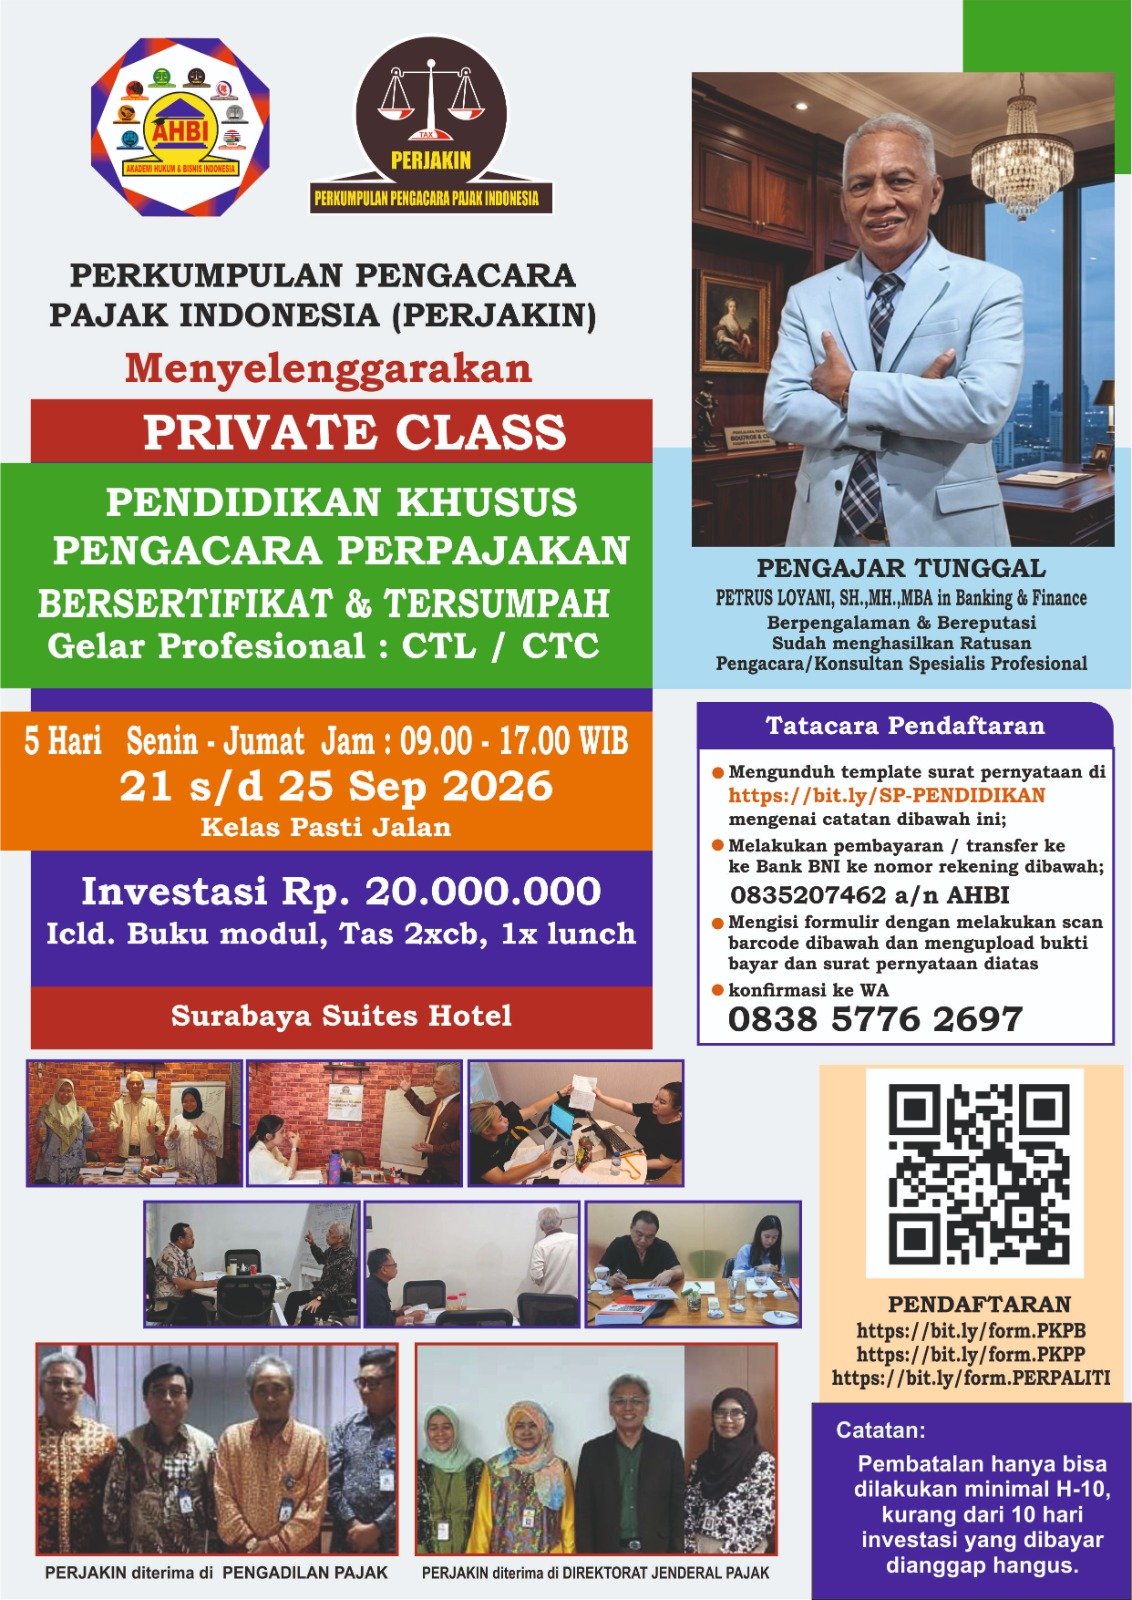
Demikian inti pesan yang disampaikan praktisi dan pengajar perpajakan dari Kantor Pengacara Pajak Boutros & Co itu. Menurutnya, melalui edukasi perpajakan WP akan lebih mengerti hak dan kewajiban pajaknya.
Meningkatnya intensitas pengawasan, penerbitan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK), hingga potensi sengketa antara wajib pajak dan fiskus dewasa ini menjadi pendorong bagi WP untuk mengerti perihal pajak.
Dalam pemaparannya, ia menegaskan bahwa pajak merupakan tulang punggung penerimaan negara/APBN. Namun praktek pemungutannya oleh fiskus harus dilaksanakan berdasarkan ketentuan peraturan perundang-undangan tidak boleh dijalankan dengan menerabas peraturan.
Menurut dia, tekanan untuk mengoptimalkan penerimaan pajak bagi APBN tidak boleh menjadi alasan bagi petugas pajak/fiskus untuk mengabaikan ketentuan hukum dalam menentukan objek pajak, tarif, maupun besaran kewajiban perpajakan.
Salah satu hal yang menjadi petunjuk bahwa pemungutan pajak tidak hanya semakin agresif tapi juga intimidatif adalah penerbitan lebih dari 450.000 SP2DK oleh DJP.
Penerbitan SP2DK menunjukkan pentingnya kesesuaian antara data yang dimiliki fiskus dan laporan yang disampaikan wajib pajak melalui Surat Pemberitahuan (SPT).
Wajib pajak yang telah melaporkan SPT tetap perlu memastikan bahwa setiap transaksi, penghitungan, pembayaran, dan pelaporan pajaknya harus dilakukan dengan lengkap, benar dan jelas.
Persoalan perpajakan, lanjutnya, tidak hanya terjadi pada perusahaan kecil dan menengah. Perusahaan berskala besar pun dapat menghadapi masalah apabila pengelolaan pajaknya tidak tertata dengan baik.
Kesalahan mengidentifikasi jenis transaksi, menentukan jenis pajak, menghitung kewajiban, hingga menentukan waktu pembayaran dapat memicu persoalan ketika DJP meminta klarifikasi lewat SP2DK itu.
Di sisi lain, terdapat pula wajib pajak yang dengan sengaja tidak memenuhi kewajibannya. Contohnya, pajak pertambahan nilai (PPN) yang telah dipungut tetapi tidak disetorkan sesuai ketentuan.

Jadi kesalahan wajib pajak perlu dibedakan antara kesalahan administratif akibat ketidaktahuan dengan pelanggaran yang dilakukan secara sengaja. Keduanya dapat menimbulkan konsekuensi hukum yang berbeda sesuai aktifitas dan fakta yang ada.
Dalam pemaparannya, praktisi tersebut juga menyoroti sengketa perpajakan yang timbul akibat perbedaan penafsiran atau penghitungan antara wajib pajak dan fiskus.
Ia menegaskan bahwa data mengatakan dalam sengketa pajak dipengadilan DJP 75 – 80% kalah. Data itu mesti lebih diketahui WP agar WP tidak takut menjalani sengketa pajak dengan fiskus.
Konsekwensi kemenangan WP dalam sengketa pajak berakibat restitusi oleh DJP kepada WP seperti ditunjukkan dalam laporan tahunan pajak tentang adanya perbedaan nominal antara penerimaan pajak bruto dan neto yang menurut analisisnya antara lain itu berkaitan dengan pembayaran pengembalian (restitusi) DJP kepada wajib pajak.
Kondisi tersebut, menurut dia, memperlihatkan pentingnya ketelitian dalam proses pemungutan pajak agar tidak menimbulkan sengketa yang berujung pada proses keberatan, banding, maupun konsekuensi hukum lainnya.
Data Coretax Memperkuat Pengawasan : Penguatan sistem administrasi perpajakan melalui Coretax juga menjadi perhatian. Pemanfaatan data yang lebih terintegrasi dinilai dapat memperkuat kemampuan DJP dalam mengawasi kepatuhan wajib pajak, baik orang pribadi maupun badan usaha.
Dengan dukungan data tersebut, pengawasan, pemeriksaan, dan penegakan hukum perpajakan berpotensi semakin terarah. Situasi ini menuntut wajib pajak untuk tidak hanya memastikan SPT telah disampaikan, tetapi juga menjaga konsistensi antara laporan, transaksi sebenarnya, dokumen pendukung, dan pembayaran pajak.
Wajib pajak yang menerima SP2DK maupun permintaan klarifikasi lainnya perlu menelaah persoalan secara cermat sebelum memberikan jawaban. Penjelasan yang tidak didukung data atau dokumen memadai berpotensi memunculkan pertanyaan lanjutan dari otoritas pajak.
Pendampingan Sejak dini dinilai lebih penting. Berbekal pengalaman lebih dari 30 tahun di bidang perpajakan, Petrus Loyani mengingatkan agar wajib pajak tidak mencari bantuan profesional ketika persoalan sudah memasuki tahap kritis.
Menurut dia, pendampingan sejak dini dapat membantu wajib pajak memahami posisi hukumnya, memeriksa ketepatan penghitungan, serta menentukan langkah yang sesuai dengan peraturan perundang-undangan.
Bila WP ingin terhindar dari masalah pajak, sebaiknya pendampingan dilakukan dari dini. Tax Lawyer Office/Kantor Pengacara Pajak Boutros & Co menyatakan siap memberikan pendampingan perpajakan kepada wajib pajak orang pribadi maupun badan usaha, mulai dari pengelolaan kewajiban rutin hingga penanganan persoalan yang muncul dalam proses pengawasan dan pemeriksaan.
Pendampingan tersebut mencakup penelaahan aspek hukum dan penghitungan pajak, termasuk membantu wajib pajak merespons permintaan penjelasan dari DJP secara tepat.
Pada akhirnya, kepatuhan pajak bukan sekadar memenuhi kewajiban membayar dan melaporkan pajak. Wajib pajak juga perlu memastikan setiap langkah dilakukan secara benar, transparan, dan dapat dipertanggungjawabkan.
Di tengah pengawasan yang semakin berbasis data, pembenahan administrasi dan pemahaman hukum perpajakan menjadi langkah penting untuk mengurangi risiko kesalahan, mencegah sengketa, serta melindungi hak wajib pajak sesuai ketentuan yang berlaku. (red/akha)